BI Rate Naik ke 6%, Stabilitas Rupiah Jadi Prioritas
Kebijakan suku bunga Bank Indonesia kembali menjadi perhatian pelaku ekonomi setelah bank sentral menaikkan BI Rate sebesar 25 basis poin menjadi 6% pada 18 November 2026. Keputusan tersebut mengubah posisi sebelumnya yang berada di level 5,75%. Dalam Rapat Dewan Gubernur (RDG) periode 17–18 November 2026, BI juga menaikkan Deposit Facility menjadi 5,25% dan Lending Facility menjadi 6,75%.
Langkah ini menunjukkan bahwa stabilitas nilai tukar rupiah menjadi prioritas utama di tengah meningkatnya ketidakpastian ekonomi global. Selain itu, BI berupaya mengantisipasi tekanan inflasi agar tetap berada dalam sasaran 2,5% plus minus 1% sepanjang 2026–2027. Tekanan tersebut muncul dari tingginya imbal hasil obligasi Amerika Serikat, kuatnya dolar AS, serta meningkatnya risiko geopolitik. Oleh karena itu, bank sentral perlu menjaga daya tarik investasi pada aset berdenominasi rupiah.
Namun, kebijakan tersebut juga membawa konsekuensi bagi aktivitas ekonomi domestik. Ketika bunga acuan meningkat, biaya pembiayaan berpotensi ikut naik. Akibatnya, masyarakat dan pelaku usaha mungkin perlu menyesuaikan keputusan konsumsi maupun investasi.
Biaya Kredit Meningkat, Dunia Usaha Perlu Mengatur Strategi
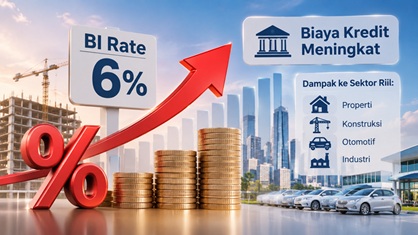
Dampak BI Rate naik ke 6% tidak hanya terasa di pasar keuangan, tetapi juga berpotensi menjalar ke sektor riil. Kenaikan biaya pendanaan dapat membuat perusahaan lebih berhati-hati ketika mengajukan kredit untuk memperluas usaha, membeli mesin, atau meningkatkan kapasitas produksi.
Akibatnya, sebagian pelaku bisnis mungkin menunda rencana ekspansi sampai kondisi pembiayaan lebih kondusif. Di sisi lain, perusahaan yang memiliki pinjaman berbunga mengambang menghadapi risiko kenaikan beban bunga ketika bank melakukan penyesuaian. Kondisi tersebut dapat mengurangi ruang perusahaan untuk membiayai operasional dan mempertahankan keuntungan.
Sektor properti, konstruksi, otomotif, serta industri yang mengandalkan pembiayaan konsumen termasuk kelompok yang perlu mencermati perkembangan ini. Sebab, kenaikan bunga kredit dapat memengaruhi kemampuan masyarakat membeli rumah, kendaraan, dan barang bernilai besar.
Meski demikian, dampaknya tidak selalu terjadi secara langsung. Setiap bank memiliki strategi penetapan bunga berdasarkan biaya dana, persaingan, likuiditas, dan profil risiko nasabah. Dengan demikian, dunia usaha perlu memperhitungkan biaya pembiayaan secara lebih cermat sebelum mengambil keputusan investasi baru.
KPR dan Kredit Konsumen Berpotensi Mengalami Penyesuaian
Masyarakat juga perlu memperhatikan kemungkinan perubahan bunga pinjaman setelah BI Rate naik ke 6%. Salah satu produk yang berpotensi terdampak adalah Kredit Pemilikan Rumah (KPR), terutama bagi nasabah yang telah memasuki periode bunga mengambang atau floating.
Sebaliknya, nasabah yang masih menggunakan bunga tetap atau fixed umumnya tidak langsung mengalami perubahan cicilan selama masa perjanjian tersebut berlaku. Pengamat perbankan Paul Sutaryono memperkirakan penyesuaian bunga KPR dapat membutuhkan waktu sekitar tiga hingga enam bulan.
Jeda tersebut memberikan kesempatan kepada bank untuk menghitung kembali biaya dana dan margin pembiayaan. Selain itu, persaingan antarbank juga dapat memengaruhi keputusan menaikkan bunga kredit. Oleh karena itu, kenaikan BI Rate tidak otomatis membuat seluruh cicilan pinjaman langsung bertambah.
Nasabah sebaiknya memeriksa kembali ketentuan dalam akad kredit, khususnya jadwal evaluasi bunga dan mekanisme perubahan suku bunga. Langkah tersebut penting agar keluarga dapat mengantisipasi kemungkinan peningkatan pengeluaran bulanan. Dengan pengelolaan keuangan yang tepat, masyarakat dapat mengurangi risiko tekanan angsuran di tengah perubahan kondisi ekonomi.
Perbankan Menghadapi Tekanan Biaya Dana dan Margin
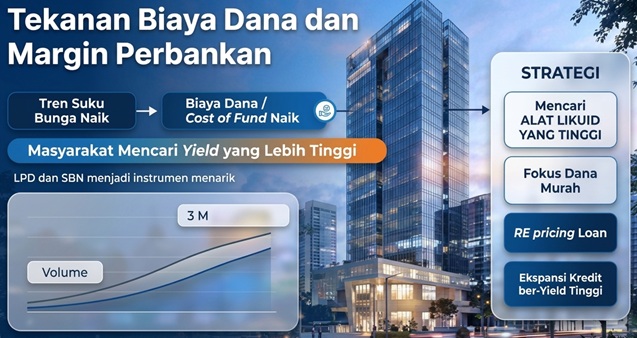
Kenaikan suku bunga acuan juga menghadirkan tantangan tersendiri bagi industri perbankan. Bank perlu menjaga keseimbangan antara bunga simpanan yang ditawarkan kepada nasabah dan bunga kredit yang dibebankan kepada debitur.
Apabila bunga deposito meningkat, biaya dana atau cost of fund berpotensi bertambah. Namun, bank tidak selalu dapat menaikkan bunga kredit dengan kecepatan yang sama. Sebab, perbankan harus mempertimbangkan kemampuan membayar nasabah dan persaingan pasar. Situasi tersebut berpotensi menekan margin bunga bersih atau net interest margin (NIM).
Sebagai contoh, PT Bank Tabungan Negara (BTN) menyatakan akan mengevaluasi bunga kredit secara berkala. Evaluasi tersebut mempertimbangkan kondisi pasar, biaya pendanaan, daya beli masyarakat, dan profil risiko nasabah.
Untuk mengendalikan tekanan tersebut, perbankan dapat memperkuat dana murah melalui tabungan dan giro atau current account saving account (CASA). Selain itu, pengelolaan risiko kredit dan kualitas aset perlu mendapat perhatian lebih besar. Dengan struktur pendanaan yang kuat, bank memiliki ruang lebih baik untuk menghadapi perubahan kondisi moneter.
Kebijakan Penyeimbang BI Menjadi Penentu Sektor Riil
Meskipun menaikkan BI Rate ke 6%, Bank Indonesia tetap berupaya menjaga aliran pembiayaan menuju kegiatan ekonomi produktif. Hal ini terlihat dari keputusan mempertahankan arah kebijakan makroprudensial yang longgar.
Bahkan, BI menyiapkan penguatan Kebijakan Insentif Likuiditas Makroprudensial (KLM) melalui financing channel hingga 3% dari Dana Pihak Ketiga (DPK). Kebijakan ini terutama mendukung sektor usaha pencipta lapangan kerja dan pembiayaan UMKM. Selain itu, implementasinya dijadwalkan mulai 1 Desember 2026.
Selanjutnya, BI memperkuat insentif pendalaman pasar uang dan intermediasi perbankan agar likuiditas dapat tersalurkan secara lebih efektif. Langkah ini penting karena stabilitas rupiah perlu berjalan beriringan dengan keberlangsungan aktivitas produksi, investasi, dan konsumsi.
Dengan demikian, keberhasilan kebijakan moneter tidak cukup hanya diukur dari kemampuan menahan tekanan nilai tukar. Kemampuan perbankan menjaga penyaluran kredit dan dunia usaha mempertahankan kegiatan operasional juga menjadi faktor penting. Pada akhirnya, tantangan terbesar BI adalah menjaga stabilitas ekonomi tanpa menciptakan tekanan pembiayaan yang berlebihan bagi masyarakat dan sektor riil.
👁 4422 kali
👁 2886 kali
👁 2472 kali
👁 3259 kali
👁️ Dilihat 23 kali