Pajak Digital 9 November 2026 Bukan Pungutan Baru
Pajak Digital 9 November 2026 menjadi perhatian masyarakat setelah pemerintah mengumumkan perluasan sistem pemungutan pajak yang melibatkan perbankan dan perusahaan teknologi finansial (fintech). Informasi tersebut memunculkan berbagai pertanyaan, terutama mengenai kemungkinan transfer uang, kiriman keluarga, hingga transaksi perbankan sehari-hari ikut terkena pajak.
Namun, masyarakat perlu memahami duduk persoalannya sebelum menarik kesimpulan. Direktorat Jenderal Pajak (DJP) Kementerian Keuangan menegaskan bahwa kebijakan tersebut bukan pengenaan jenis pajak baru. Pemerintah hanya memperluas mekanisme pemungutan Pajak Pertambahan Nilai (PPN) atas pemanfaatan barang dan jasa digital dari luar negeri melalui Sistem Pemungutan Pajak atas Transaksi Digital Luar Negeri (SPP-TDLN).
Dengan demikian, pemerintah tidak sedang mengenakan PPN baru atas setiap aktivitas masyarakat di internet. Kebijakan ini justru melengkapi sistem pemungutan PPN Perdagangan Melalui Sistem Elektronik (PMSE) yang sudah berjalan sebelumnya. Fokus utamanya adalah memastikan transaksi digital luar negeri yang memenuhi kriteria objek PPN tidak terlewat dari kewajiban perpajakan.
DJP juga menjelaskan bahwa penerapan sistem tersebut tidak mengubah tarif PPN yang berlaku. Oleh karena itu, masyarakat sebaiknya membedakan antara perluasan mekanisme pemungutan pajak dan pengenaan jenis pajak baru.
Transfer Bank dan Kiriman Uang Keluarga Tidak Otomatis Kena PPN
Salah satu kekhawatiran terbesar terkait Pajak Digital 9 November 2026 adalah anggapan bahwa seluruh transfer bank akan dikenakan PPN. Kekhawatiran ini muncul setelah Ketua Dewan Penasihat Kamar Dagang dan Industri (Kadin) Indonesia, Hashim Djojohadikusumo, menyampaikan rencana pelibatan bank pemerintah, bank swasta, fintech, dan platform digital dalam pemungutan pajak.
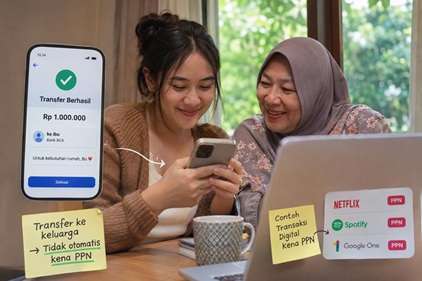
Menanggapi polemik tersebut, DJP memberikan penjelasan penting. Transfer dana pribadi, kiriman uang keluarga, serta remitansi tidak otomatis menjadi objek PPN dalam sistem SPP-TDLN. Artinya, masyarakat yang mengirim uang kepada anak, orang tua, saudara, atau kerabat tidak serta-merta harus membayar PPN atas nominal kiriman tersebut.
Lantas, transaksi apa yang sebenarnya menjadi sasaran? Pemerintah mengarahkan pemungutan pada pembelian atau pemanfaatan barang dan jasa digital dari luar negeri yang memenuhi ketentuan perpajakan. Contohnya meliputi langganan layanan streaming, aplikasi berbayar, perangkat lunak, penyimpanan awan, permainan daring, hingga layanan komputasi digital.
Sebagai ilustrasi, seseorang yang membayar langganan Netflix, Spotify, atau layanan penyimpanan Google melalui rekening bank dapat melakukan transaksi yang termasuk objek PPN. Sebaliknya, ketika orang tersebut mentransfer uang kepada anggota keluarga, aktivitas itu tidak otomatis terkena PPN. Jadi, objek pajaknya adalah konsumsi produk atau jasa digital tertentu, bukan sekadar perpindahan uang.
Bank dan Fintech Bertugas Membantu Memungut Pajak Digital
Perubahan penting dalam Pajak Digital 9 November 2026 terletak pada keterlibatan lembaga keuangan sebagai pemungut PPN. Melalui SPP-TDLN, DJP dapat melibatkan bank dan perusahaan fintech yang telah ditunjuk untuk membantu mengidentifikasi transaksi digital luar negeri yang memenuhi kriteria perpajakan.
Berdasarkan penjelasan DJP, pada tahap awal pemerintah telah menunjuk enam lembaga sebagai pemungut PPN sejak 25 September 2026. Keenam lembaga tersebut terdiri dari lima bank Himbara, yaitu Bank Mandiri, BNI, BTN, BSI, dan BRI, serta satu perusahaan fintech, yakni PT Fintek Karya Nusantara atau LinkAja.
Selanjutnya, pemerintah menyiapkan perluasan keterlibatan lembaga keuangan lainnya. Sejumlah calon penerbit atau issuer masih harus menjalani proses stabilisasi dan memastikan kesiapan infrastruktur teknologi sebelum memperoleh penunjukan resmi. DJP juga melakukan koordinasi agar integrasi sistem berjalan sesuai ketentuan.
Dalam pelaksanaannya, bank atau lembaga pembayaran yang ditunjuk bertugas memungut, menyetorkan, dan melaporkan PPN atas transaksi yang memenuhi persyaratan. Mereka bukan pihak yang menciptakan pajak baru, melainkan membantu pemerintah menjalankan administrasi pemungutan secara lebih terstruktur. Mekanisme ini juga diharapkan meningkatkan transparansi transaksi digital lintas negara sekaligus mempersempit celah penghindaran pajak.
Dampak Pajak Digital bagi Nasabah, Bank, dan Fintech
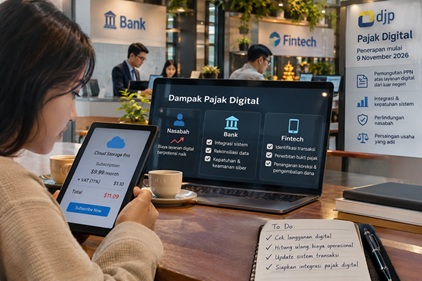
Meskipun Pajak Digital 9 November 2026 bukan pajak baru, penerapannya tetap berpotensi memengaruhi konsumen dan industri keuangan. Bagi nasabah, dampak paling terasa kemungkinan muncul ketika membeli layanan digital luar negeri yang sebelumnya belum dipungut PPN. Apabila penyedia layanan meneruskan beban pajak kepada pelanggan, total biaya langganan atau pembelian produk digital dapat meningkat.
Kondisi tersebut perlu diperhatikan oleh masyarakat yang rutin menggunakan perangkat lunak berbayar, layanan cloud, aplikasi produktivitas, maupun hiburan digital. Pelaku usaha kecil yang bergantung pada perangkat lunak internasional juga perlu menghitung kembali biaya operasional mereka.
Di sisi lain, bank dan fintech menghadapi tantangan administratif serta teknologi. Mereka harus membangun integrasi sistem, mengidentifikasi jenis transaksi, melakukan rekonsiliasi data, menerbitkan bukti pemungutan, hingga menangani koreksi dan pengembalian dana apabila terjadi kesalahan. Proses tersebut membutuhkan biaya kepatuhan, keamanan siber, dan sumber daya manusia yang memadai.
Ekonom juga mengingatkan bahwa perluasan sistem secara bertahap berpotensi menciptakan ketimpangan persaingan antarpenyedia layanan keuangan. Karena itu, pemerintah perlu memastikan seluruh lembaga yang memenuhi persyaratan memperoleh kesempatan integrasi secara adil. Selain itu, mekanisme pengaduan dan pengembalian dana harus berjalan cepat agar nasabah tidak menanggung kerugian akibat kesalahan pemungutan.
Cegah Pajak Ganda, Masyarakat Perlu Memahami Aturan SPP-TDLN
Hal penting lainnya dalam Pajak Digital 9 November 2026 adalah pencegahan pemungutan PPN secara berganda. DJP memastikan bahwa transaksi digital luar negeri yang sudah dipungut PPN melalui pelaku usaha PMSE resmi tidak akan dikenakan PPN kembali melalui SPP-TDLN. Ketentuan ini memberikan perlindungan bagi konsumen agar tidak membayar pajak dua kali untuk transaksi yang sama.
Sebagai contoh, apabila seseorang membeli layanan digital dari penyedia luar negeri yang sudah ditunjuk sebagai pemungut PPN PMSE, transaksi tersebut tidak seharusnya kembali dikenakan pungutan melalui bank. Sebaliknya, SPP-TDLN melengkapi mekanisme yang sudah ada untuk menjangkau transaksi yang belum terakomodasi oleh sistem PMSE.
Oleh sebab itu, masyarakat tidak perlu panik menghadapi perluasan kebijakan ini. Namun, konsumen tetap perlu memeriksa rincian tagihan ketika membeli layanan digital internasional. Pastikan bukti pembayaran mencantumkan informasi pajak secara jelas dan simpan dokumen transaksi apabila diperlukan untuk mengajukan koreksi.
Pada akhirnya, keberhasilan Pajak Digital 9 November 2026 tidak hanya bergantung pada kemampuan pemerintah meningkatkan penerimaan negara. Transparansi, perlindungan data, kecepatan pengembalian dana, serta kepastian hukum juga menjadi faktor penting. Jika pemerintah mampu menjalankan sistem secara efisien tanpa membebani transaksi pribadi masyarakat, SPP-TDLN berpotensi menciptakan persaingan usaha yang lebih adil sekaligus memperkuat kepatuhan perpajakan di era ekonomi digital.
👁 4203 kali
👁 3051 kali
👁 3643 kali
👁 2903 kali
👁️ Dilihat 16 kali